

Doanh nghiệp ít người hoàn toàn có thể bắt đầu chăm sóc sức khỏe tập thể chỉ với một nhu cầu ưu tiên, một mức ngân sách có thể duy trì và cách triển khai rõ ràng. Nếu lựa chọn bảo hiểm sức khỏe nhóm, điều kiện tiên quyết là xác nhận số lượng người tham gia, phạm vi quyền lợi và yêu cầu của từng chương trình cụ thể.
Với một team nhỏ, đôi khi chưa có phòng nhân sự chuyên biệt. Chủ doanh nghiệp hoặc người kiêm nhiệm đang phải cáng đáng nhiều việc, khiến phúc lợi sức khỏe dễ bị tụt lại phía sau doanh thu và chi phí vận hành.
Tuy nhiên, điểm xuất phát không nhất thiết phải là một gói dịch vụ “full option”. Điều cốt lõi là xác định được sự hỗ trợ nào thực sự có ý nghĩa với nhân viên, và doanh nghiệp có khả năng duy trì nó đều đặn.
Phúc lợi sức khỏe không chỉ là "mua một gói bảo hiểm"
Trong phạm vi bài viết này, phúc lợi sức khỏe bao gồm những hỗ trợ bổ sung mà doanh nghiệp chủ động thiết kế: từ việc giúp nhân viên tiếp cận dịch vụ y tế, cấp ngân sách chăm sóc sức khỏe định kỳ, cho đến việc cải thiện cách tổ chức công việc.
Bảo hiểm sức khỏe là một công cụ trong số đó. Cần lưu ý, quyền lợi được chi trả dựa trên hợp đồng, không đồng nghĩa mọi viện phí đều được thanh toán. Ví dụ: sản phẩm chăm sóc sức khỏe toàn diện của PVI tách bạch rõ ràng giữa quyền lợi nội trú và ngoại trú bổ sung. Do đó, doanh nghiệp cần đọc kỹ tài liệu của đúng chương trình được đề xuất, tránh suy diễn từ những tên gọi chung chung.
(Nguồn tham khảo: Bảo hiểm PVI — Chăm sóc sức khỏe toàn diện)
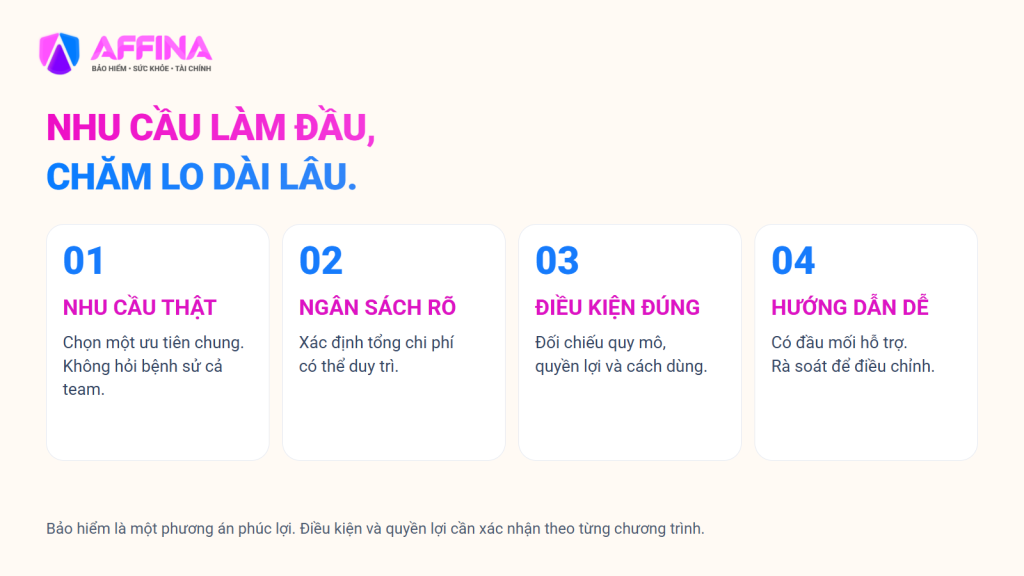
Bước 1: Khảo sát nhu cầu chung, không thu thập bệnh sử cá nhân
Một cuộc khảo sát ngắn gọn nên xoay quanh 3 câu hỏi:
- Nhân viên muốn được hỗ trợ khi nằm viện hay cho những lần khám bệnh vặt?
- Mọi người có đang gặp khó khăn khi thu xếp thời gian đi khám trong giờ hành chính không?
- Điều gì khiến họ băn khoăn nhất về cách sử dụng phúc lợi y tế?
Doanh nghiệp chỉ nên tổng hợp nhu cầu theo nhóm, tuyệt đối không yêu cầu nhân viên kê khai bệnh lý chi tiết hay gửi hồ sơ bệnh án vào group chung. Nếu chương trình bảo hiểm cần thông tin sức khỏe để thẩm định, dữ liệu đó phải được cung cấp qua quy trình bảo mật riêng của nhà bảo hiểm.
Sau khảo sát, hãy chọn ra một vấn đề nhức nhối nhất để ưu tiên. Một chương trình ôm đồm mọi thứ ngay từ đầu sẽ khiến công ty vỡ ngân sách, còn nhân viên thì bối rối không rõ mình đang được hưởng gì.
Bước 2: Chốt ngân sách tổng thể
Trước khi yêu cầu báo giá, hãy chuẩn bị sẵn các con số: dự kiến bao nhiêu người tham gia, ai thuộc diện được hỗ trợ, và tổng ngân sách doanh nghiệp có thể chi trả.
Khi nhận phương án, hãy nhìn vào tổng chi phí, thời hạn áp dụng và chính sách khi có nhân sự ra/vào công ty. Lưu ý: Mức phí năm đầu không phải là cam kết giữ giá cho các năm sau, trừ khi có văn bản quy định rõ.
Nếu ngân sách chưa đủ để mua mọi quyền lợi, hãy quay lại giải quyết nhu cầu ưu tiên số 1. Việc mạnh dạn cắt bỏ một quyền lợi ít dùng sẽ thực tế hơn là mua một gói giá rẻ nhưng không gãi đúng “chỗ ngứa” của đội ngũ.
Bước 3: Kiểm tra kỹ điều kiện trước khi “chốt deal”
Với quy mô nhân sự ít, câu hỏi đầu tiên luôn là: Chương trình này có nhận nhóm nhỏ không? Đừng vội nhìn nhãn “bảo hiểm doanh nghiệp” mà đinh ninh rằng công ty mình đủ điều kiện.
Tiếp theo, hãy rà soát: phạm vi chi trả, hạn mức, thời gian chờ, các điểm loại trừ, danh sách cơ sở y tế và quy trình bồi thường. Những yếu tố này bắt buộc phải đối chiếu chéo với tài liệu gốc của nhà bảo hiểm.
Đừng bỏ qua sức khỏe tinh thần tại nơi làm việc
Nếu nhân viên thường xuyên rơi vào trạng thái "burnout", một gói bảo hiểm đắt tiền cũng không thể bù đắp được nhịp làm việc độc hại. Theo WHO, các biện pháp can thiệp từ cấp độ tổ chức là cách tốt nhất để bảo vệ sức khỏe tinh thần nơi công sở. Hãy bắt đầu bằng những việc nhỏ: phân rõ khối lượng công việc, rành mạch trong ưu tiên và có cơ chế trao đổi cởi mở khi nhân viên cần sự trợ giúp.
(Nguồn tham khảo: WHO — Mental health at work)
Có phúc lợi, phải có hướng dẫn sử dụng
Đừng chỉ ra thông báo “Công ty đã mua bảo hiểm rồi nhé” và để nhân viên tự bơi. Hãy chuẩn bị một trang hướng dẫn tóm tắt: Ai được tham gia? Quyền lợi chính là gì? Cần lưu ý điều kiện nào? Xem tài liệu full ở đâu? Ai là đầu mối giải đáp?
Câu hỏi thường gặp (FAQ)
Doanh nghiệp ít người có bắt buộc phải mua bảo hiểm nhóm để chăm sóc sức khỏe không?
Không. Doanh nghiệp có thể áp dụng nhiều hình thức phúc lợi khác. Nếu chọn bảo hiểm nhóm, cần kiểm tra kỹ điều kiện tham gia của từng gói sản phẩm.
Có bao nhiêu nhân sự thì mới mua được bảo hiểm doanh nghiệp?
Không có con số chung cố định. Hãy cung cấp số lượng nhân sự dự kiến cho Affina, chúng tôi sẽ giúp bạn đối chiếu với yêu cầu của từng nhà bảo hiểm cụ thể.
Ngân sách hạn chế thì nên bắt đầu từ đâu?
Hãy bắt đầu từ nhu cầu thiết thực nhất của số đông. Đừng mặc định gói nhiều quyền lợi nhất (nhưng mỗi quyền lợi lại quá thấp) là lựa chọn tốt nhất.
Cần chuẩn bị gì trước khi liên hệ tư vấn với Affina?
Bạn chỉ cần chuẩn bị: Số người dự kiến, nhu cầu ưu tiên, ngân sách tổng, và mong muốn về cách thức triển khai. Không cần (và không nên) gửi bệnh sử cá nhân của nhân viên trong lần trao đổi đầu tiên.
Bắt đầu bằng một đầu bài rõ ràng cùng Affina
Nếu bạn đang xây dựng chính sách phúc lợi cho công ty mình, hãy gửi cho Affina 3 thông tin: số người dự kiến, nhu cầu ưu tiên và ngân sách khả thi. Affina sẽ đồng hành cùng bạn để làm rõ các phương án và những điều kiện cần kiểm tra trước khi đặt bút ký.
 Call Affina now
 Call me back