

Khi tìm hiểu một sản phẩm bảo hiểm sức khỏe, bạn chỉ cần tập trung làm rõ 7 vấn đề cốt lõi: đối tượng bảo hiểm, phạm vi bảo vệ, các trường hợp không chi trả, thời điểm quyền lợi có hiệu lực, hạn mức tối đa, quy trình bồi thường, và đầu mối hỗ trợ. Trong đó, hãy đặc biệt đọc kỹ phần điều khoản loại trừ và thời gian chờ.
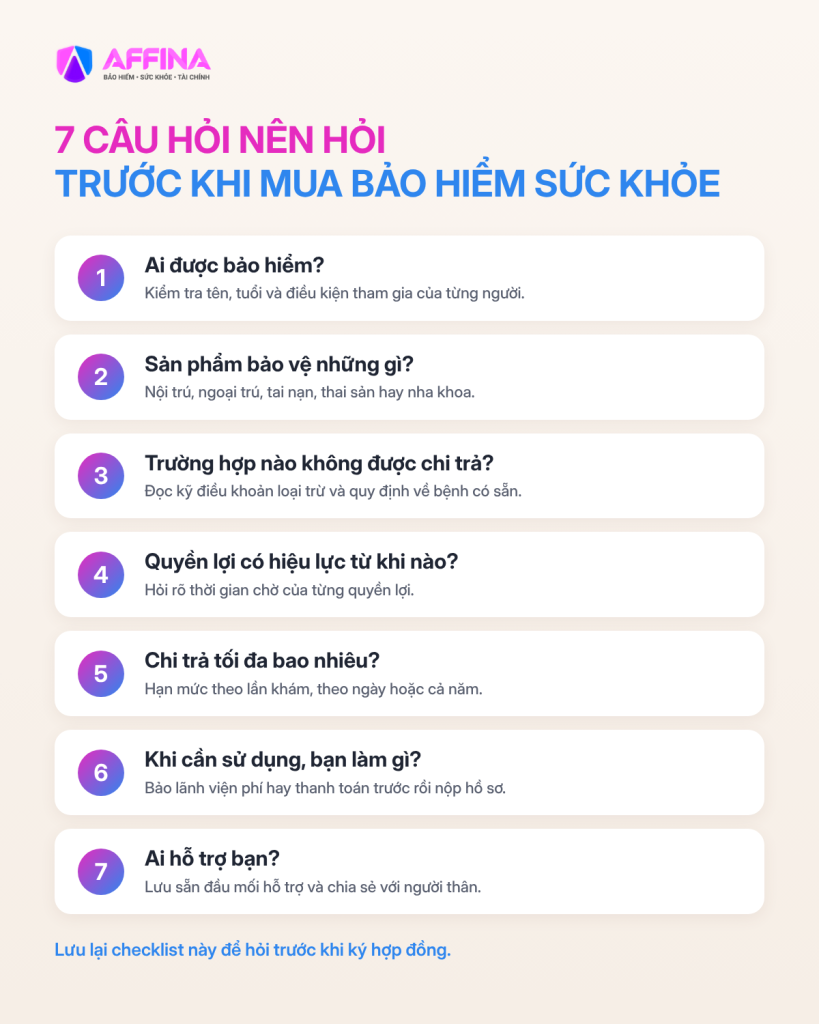
Nhiều người mang tâm lý muốn tìm hiểu thật cặn kẽ trước khi chốt mua bảo hiểm, nhưng lại rơi vào trạng thái bối rối, không biết nên bắt đầu hỏi từ đâu giữa một "rừng" thuật ngữ phức tạp. Đừng lo lắng! 7 câu hỏi trọng tâm dưới đây được Affina đúc kết sẽ giúp bạn nắm bắt trọn vẹn những thông tin quan trọng nhất của một gói bảo hiểm sức khỏe mà không đòi hỏi bạn phải trở thành một chuyên gia.
1. Ai là người được bảo hiểm?
Điều đầu tiên, hãy kiểm tra kỹ thông tin cá nhân bao gồm tên, độ tuổi và các điều kiện tham gia của từng người trên hợp đồng. Đặc biệt, nếu bạn đang tìm hiểu gói bảo hiểm dành cho gia đình, hãy hỏi rõ chuyên viên tư vấn xem hạn mức chi trả của gói là dùng chung cho cả nhà hay được chia ngân sách riêng biệt cho từng thành viên.
2. Sản phẩm bảo vệ bạn trước những rủi ro nào?
Một gói bảo hiểm sức khỏe tiêu chuẩn thường bao gồm các nhóm quyền lợi:
- Nội trú: Chi trả chi phí khi bạn phải nằm viện điều trị.
- Ngoại trú: Chi trả chi phí khi bạn đến khám, lấy thuốc và về trong ngày.
- Tai nạn: Bảo vệ trước các rủi ro chấn thương do tai nạn.
Ngoài ra, tùy theo nhu cầu, bạn có thể mua bổ sung các quyền lợi mở rộng như thai sản hoặc nha khoa. Hãy đối chiếu các quyền lợi này với thói quen chăm sóc sức khỏe định kỳ và rủi ro tiềm ẩn của gia đình để lựa chọn cho phù hợp.
3. Những trường hợp nào KHÔNG được chi trả?
Đây là phần cực kỳ quan trọng. Hãy yêu cầu tư vấn viên chỉ rõ điều khoản loại trừ – những trường hợp nhà bảo hiểm sẽ từ chối bồi thường. Đặc biệt, bạn cần hỏi cặn kẽ về quy định đối với bệnh có sẵn (những bệnh lý bạn đã được bác sĩ chẩn đoán hoặc đang điều trị trước khi tham gia bảo hiểm) để tránh những tranh chấp hoặc hụt hẫng không đáng có về sau.
4. Quyền lợi có hiệu lực từ khi nào?
Không phải cứ ký hợp đồng xong là bạn được bảo vệ ngay lập tức đối với mọi loại bệnh. Bạn cần hỏi về thời gian chờ – khoảng thời gian tính từ ngày hợp đồng có hiệu lực mà các quyền lợi chưa được áp dụng. Thông thường, mỗi loại bệnh lý (như bệnh thông thường, bệnh đặc biệt, thai sản) sẽ có một thời gian chờ khác nhau. Riêng quyền lợi tai nạn thường có hiệu lực ngay lập tức.
5. Hạn mức chi trả tối đa là bao nhiêu?
Hạn mức chính là số tiền lớn nhất mà nhà bảo hiểm sẽ bồi thường cho bạn. Hạn mức này có thể được quy định theo từng lần khám, theo từng ngày nằm viện, hoặc tổng cho cả một năm hợp đồng.
Ví dụ minh họa: Hợp đồng quy định hạn mức tiền phòng là 2 triệu đồng/ngày. Nếu bạn chọn nằm phòng dịch vụ với giá 3 triệu đồng/ngày, bảo hiểm sẽ chi trả 2 triệu đồng, và bạn sẽ tự chi trả phần chênh lệch là 1 triệu đồng cho mỗi ngày nằm viện.
6. Cần làm gì khi phát sinh nhu cầu sử dụng?
Quy trình sử dụng bảo hiểm thường diễn ra theo hai hình thức:
- Bảo lãnh viện phí: Bạn đến các cơ sở y tế có liên kết với nhà bảo hiểm, xuất trình thẻ và công ty bảo hiểm sẽ thanh toán trực tiếp các chi phí thuộc phạm vi bảo vệ.
- Thanh toán trước, bồi thường sau: Bạn tự chi trả chi phí khám chữa bệnh, thu thập hồ sơ chứng từ và nộp lại cho công ty bảo hiểm để được hoàn tiền.
Hãy hỏi rõ danh sách các bệnh viện/phòng khám được bảo lãnh và checklist những giấy tờ y tế bắt buộc phải giữ lại sau khi khám.
7. Ai sẽ là người hỗ trợ bạn?
Khi ốm đau hay xảy ra sự kiện bảo hiểm, điều bạn cần nhất là sự hỗ trợ nhanh chóng. Hãy lưu sẵn số hotline của nhà bảo hiểm, các kênh nhắn tin hỗ trợ và thông tin liên lạc của chuyên viên đang phụ trách hồ sơ của bạn. Đừng quên chia sẻ những thông tin quan trọng này với ít nhất một người thân trong gia đình.
Thuật ngữ bảo hiểm sức khỏe thường gặp
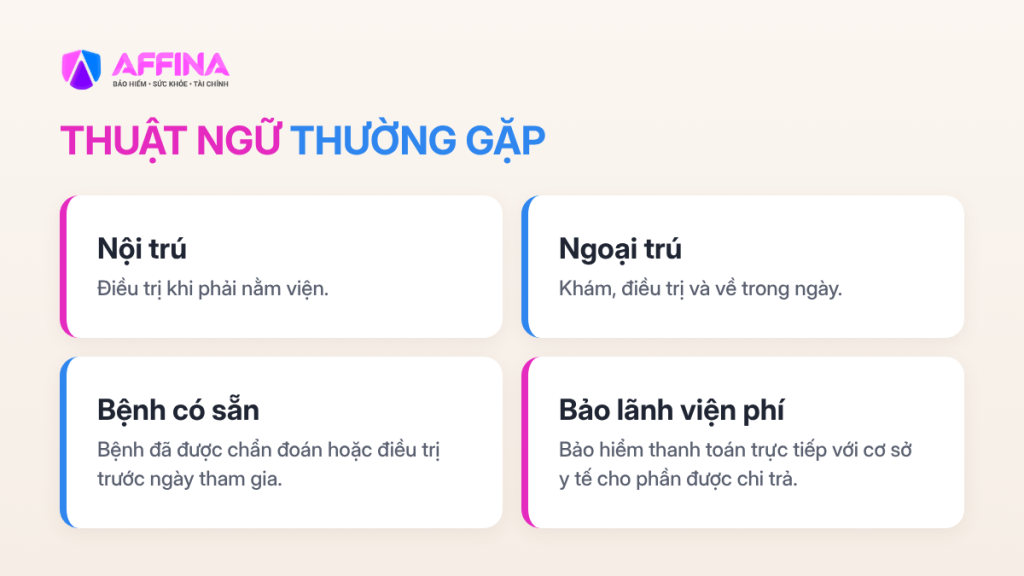
- Điều trị nội trú: Việc điều trị y tế đòi hỏi người bệnh phải làm thủ tục nhập viện và lưu lại bệnh viện.
- Điều trị ngoại trú: Người bệnh đến khám, điều trị và xuất viện trong ngày, không lưu bệnh qua đêm.
- Bệnh có sẵn: Bất kỳ tình trạng bệnh lý, thương tật nào đã được bác sĩ chẩn đoán, điều trị, hoặc có triệu chứng rõ ràng trước ngày hợp đồng bảo hiểm bắt đầu có hiệu lực.
- Bảo lãnh viện phí: Dịch vụ mà công ty bảo hiểm thanh toán trực tiếp chi phí y tế (nằm trong phạm vi hợp đồng) với bệnh viện/phòng khám, giúp khách hàng không phải ứng tiền trước.
Câu hỏi thường gặp (FAQ)
Mua bảo hiểm xong có dùng được ngay để đi khám không? Điều này phụ thuộc vào từng loại quyền lợi. Quyền lợi do tai nạn thường được áp dụng ngay sau khi hợp đồng có hiệu lực. Tuy nhiên, quyền lợi khám chữa bệnh thông thường sẽ luôn đi kèm một khoảng thời gian chờ (thường là 30 ngày).
Có thẻ bảo hiểm sức khỏe nghĩa là đi khám hoàn toàn không mất tiền? Bạn sẽ không cần trả tiền mặt (được bảo lãnh trực tiếp) với điều kiện: Bạn thăm khám tại cơ sở y tế thuộc mạng lưới liên kết của nhà bảo hiểm, chi phí khám chữa bệnh thuộc phạm vi bảo vệ và không vượt quá hạn mức quy định trong hợp đồng của bạn.
Nên hỏi ai khi đọc điều khoản hợp đồng mà không hiểu? Hãy đặt câu hỏi trực tiếp cho đơn vị tư vấn hoặc chuyên viên của bạn trước khi đặt bút ký. Đừng ngần ngại đề nghị họ giải thích bằng những ví dụ cụ thể, thực tế thay vì chỉ đọc lại khái niệm trong luật.
Bạn đã tìm được câu trả lời thỏa đáng cho bao nhiêu câu hỏi trong số 7 câu hỏi trên? Nếu vẫn còn những khái niệm mơ hồ hay cần tư vấn một gói bảo vệ "đo ni đóng giày" cho gia đình mình, đội ngũ Affina luôn ở đây để giúp bạn.
Trăm việc đã khó, bảo hiểm có Affina lo.
 Gọi ngay Affina
 Gọi lại cho tôi